Самый выгодный кэшбэк: в каком банке выбрать карту

Наверное, каждый, кто хоть раз задумывался о своих тратах, задавался вопросом: а в каком банке самый выгодный кэшбэк? Рекламы кругом — море, банки сулят золотые горы, то 30%, а то и все 50%. Но как только начинаешь разбираться, понимаешь: чтобы получить эти проценты, нужно плясать с бубном. Или покупать что-то у непонятных партнеров. Или копить баллы, которые потом некуда деть.
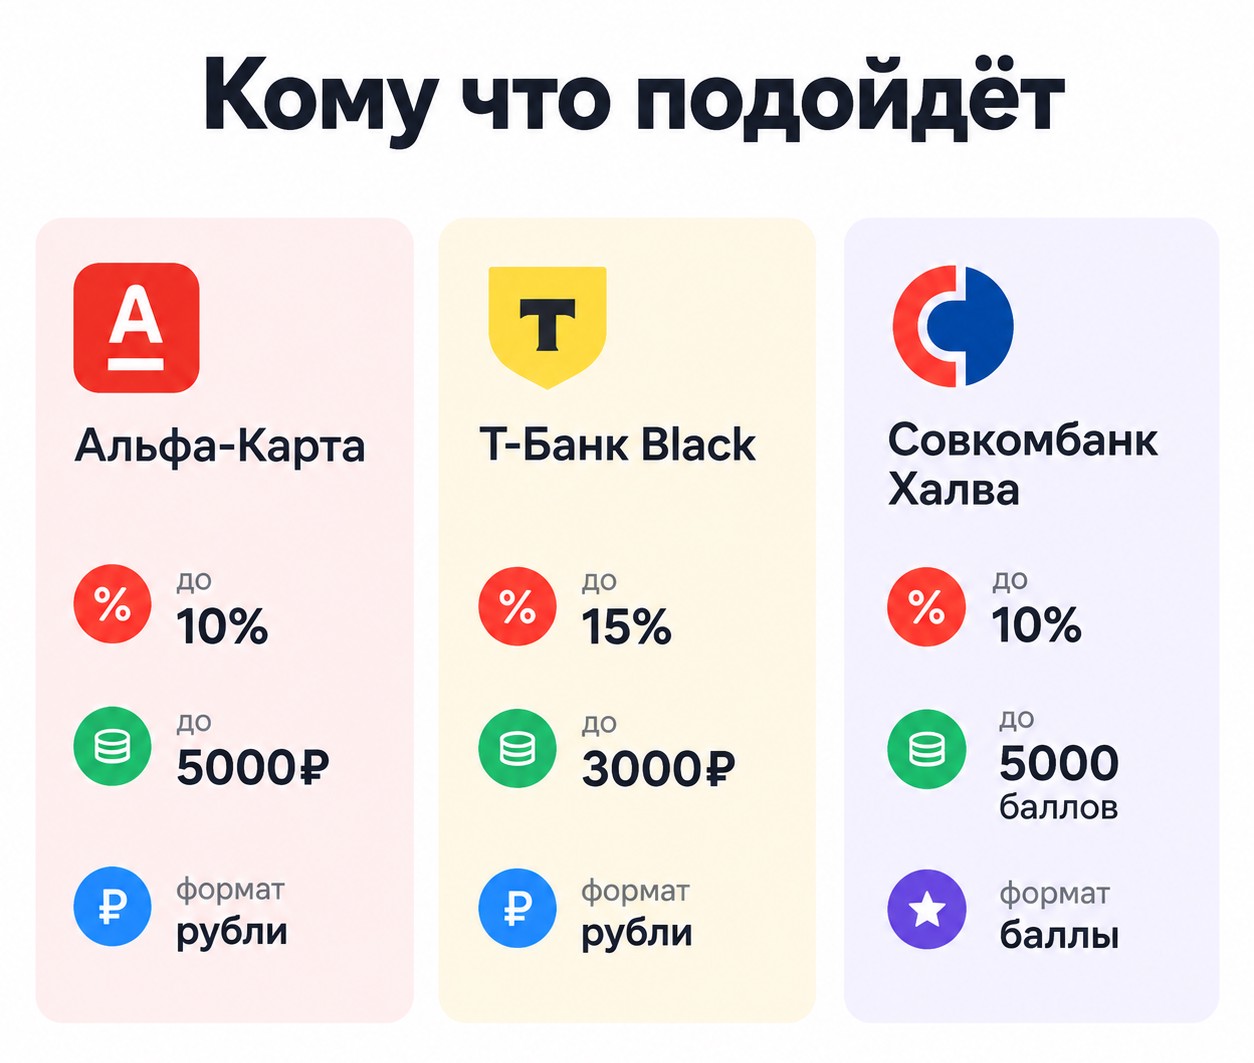
Я перелопатил кучу информации, почитал отзывы и условия, и вот что понял. Если отвечать прямо и без воды — чаще всего самый выгодный кэшбэк дают пластиковые носители, где ты сам выбираешь, за что получать повышенный возврат. Например, «Альфа-Карта» (до 10% и базовый процент на всё, возврат деньгами, лимит 5000₽) или «Т-Банк Black» (до 15% и тоже стандартная ставка на всё, лимит до 3000₽). Но вот в каком банке лучший продукт именно для тебя — это уже зависит от того, куда улетают твои кровные каждый месяц. Давайте по порядку.
Что такое кэшбэк простыми словами
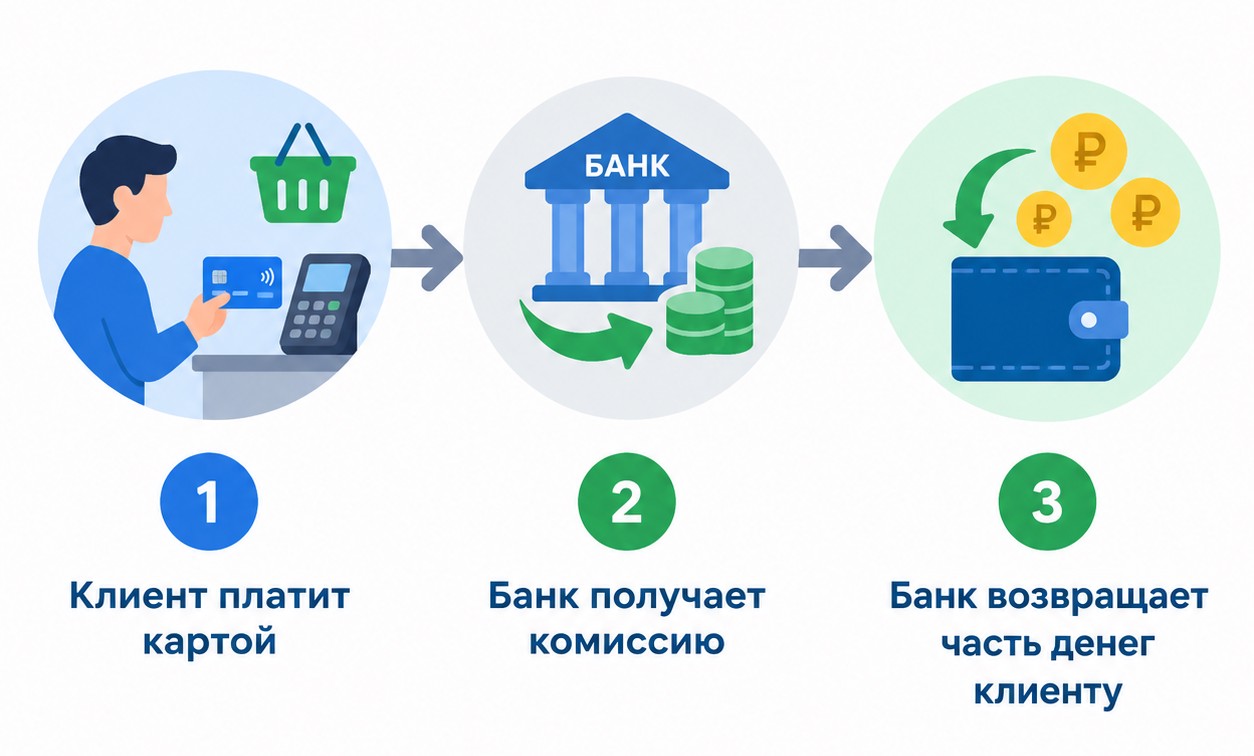
Если по-простому, кэшбэк — это когда банк возвращает тебе часть потраченных денег. Заплатил в магазине 1000₽, а тебе на счет упало 30₽ обратно. Это и есть твой кэшбэк, 3%. Банк может вернуть их деньгами, а может начислить бонусы или мили. Суть одна — ты экономишь, просто расплачиваясь пластиком.
Я посчитал: если семья тратит на продукты и повседневные мелочи около 70000₽ в месяц, то с хорошим платежным инструментом за год можно вернуть примерно 30 тысяч. Это как маленькая премия или подарок под Новый год. А если взять первую попавшуюся, можно вообще уйти в минус, если обслуживание платное и не перекрывает кэшбэк.
Кэшбэк рублями, баллами и милями — в чём разница
Тут всё просто, но важно.
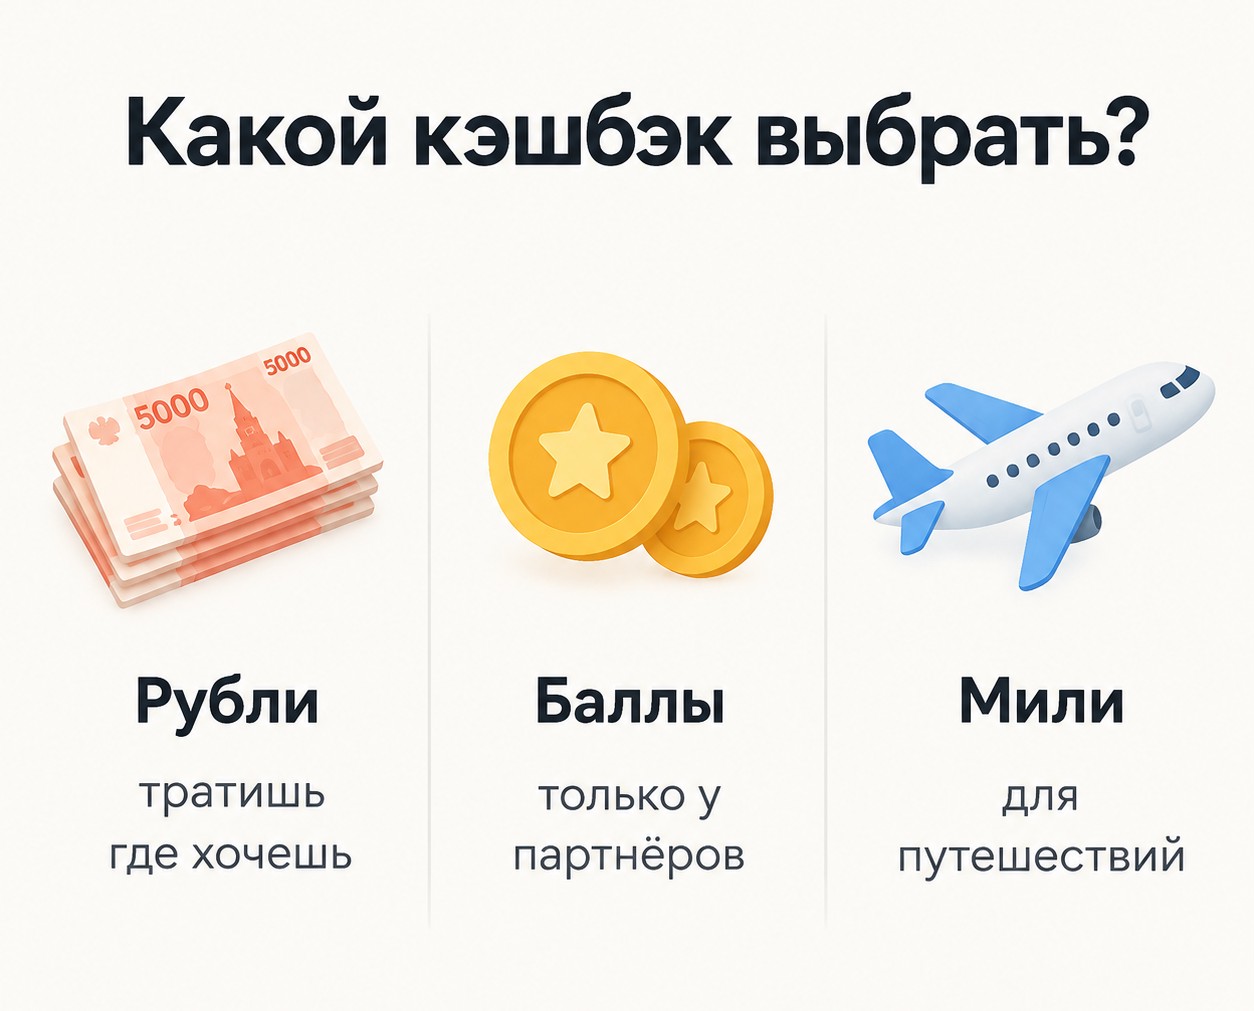
Деньги на счёт — это идеальный вариант. Никаких головных болей. Получил средства — можешь их снять, перевести или просто оставить себе. Тратишь где хочешь, не думая о партнерах банка.
Бонусы — уже сложнее. Один балл часто равен одному рублю, но вот загвоздка: потратить его можно только в магазинах-партнерах. Если ты не ходишь в эти магазины, они превращаются в «фантики». Бывает, что они еще и сгорают через пару месяцев.
Мили — это для тех, кто живет в небе. Если ты летаешь 3–4 раза в год, милями можно оплатить один билет. Если нет — они просто пропадут. Поэтому, когда видишь рекламу «кэшбэк до 30%», всегда уточняй: это деньги, баллы с ограничениями или мили? Разница огромная.
Как начисляется и когда приходит на счёт
Обычно возврат приходит раз в месяц, после того как закрывается отчетный период. У кого-то это 25-е число, у кого-то — день после расчетной даты. Сами проценты за покупку начисляются через пару дней после списания, когда банк окончательно подтвердит операцию.
Но есть важный нюанс: не со всех покупок его дают. Переводы друзьям, снятие наличных, оплата «коммуналки», штрафы, пополнение кошельков и ставки — всё это обычно не считается. Банки исключают эти операции из программ лояльности. Некоторые даже требуют, чтобы ты потратил за месяц определенную сумму или держал на счету минимальный остаток. Так что лучше читать мелкий шрифт.
Как получить и потратить кэшбэк
Всё, что тебе нужно — это выбрать подходящий пластик, оформить его и начать платить. Но и тут есть свои хитрости.
Как подключить карту и выбрать категории
Современные платежные средства дают возможность выбирать направления трат самостоятельно. Обычно это делается в приложении банка раз в месяц. Например, ты ставишь галочки напротив «Супермаркеты», «АЗС» и «Кафе», и именно в этих местах у тебя будет повышенный возврат.
У разных банков по-разному: где-то можно выбрать до 4 направлений, где-то больше. У «Альфа-Карты» можно выбрать до 4 сфер и получать до 10%. У «Т-Банка» — до 15% в выбранных сегментах. А «Совкомбанк» с «Халвой» обещает до 30%, но только баллами.
Мой тебе совет: не беги за максимальным процентом, если ты там не тратишь. Лучше взять 3–5% в тех группах товаров, куда уходит большая часть бюджета.
Как потратить кэшбэк и обменять баллы
С деньгами всё просто — это твои средства, трать как хочешь. А вот баллы и мили нужно уметь тратить. Обычно их можно использовать:
для оплаты следующих покупок в магазинах-партнерах;
чтобы получить скидку у конкретных продавцов;
купить авиабилеты или забронировать отель (это про мили);
иногда — вывести на пластик, но часто с комиссией.
В некоторых банках баллы имеют срок годности. Если не использовал за 3–6 месяцев — всё сгорело. Проверяй этот момент до того, как оформлять пластик.
В каком банке самый выгодный кэшбэк: прямой ответ
Если совсем коротко — чаще всего выигрывают «Альфа-Карта» и «Т-Банк Black». Они дают честные деньги на счёт, удобные лимиты и бесплатное обслуживание.
«Альфа-Карта». Возвращают базовый процент на всё, до 10% в выбранных направлениях (их можно выбрать до 4-х) и до 50% у партнеров. Деньги приходят в виде денег. Лимит зависит от пакета услуг: на обычной карте — до 5000₽ в месяц, с подпиской «Альфа-Смарт» — до 7000₽, в премиальных пакетах — до 30000–200000₽. Без обслуживания. Очень классный вариант для повседневных трат.
«Т-Банк Black». Тут до 15% в выбранных сегментах, стандартная ставка на всё остальное и до 30% у партнеров. Тоже в денежном выражении. Лимиты зависят от подписки: без неё — 3000₽, с Pro — 5000₽, с Premium — 30000₽. Бесплатно, если держать на счету от 50000₽ или выполнять другие условия.
«Совкомбанк Халва». Дают до 10% у партнёров при оплате от 10000₽ и 4% за обычные покупки у партнёров, но это бонусы. Лимит — до 5000 единиц с подпиской. Можно тратить только у партнеров. Бонусы сгорают через 12 месяцев (при отсутствии операций — через 6 месяцев).
ВТБ «Карта для жизни». Даёт до 15% деньгами в разных сегментах: театры и кино, аптеки, супермаркеты, кафе. Максимальный возврат в месяц — 3000₽. Обслуживание бесплатное.
ПСБ «Твой кэшбэк». Акция для новых клиентов: 10% на супермаркеты и маркетплейсы в первые 6 месяцев, дополнительно до 9000 бонусов. В базовой программе — до 5% в трёх выбранных направлениях и базовая ставка на всё. При зачислении зарплаты от 18000₽ максимальный возврат вырастает до 6% в трёх сферах. Один бонус равен одному рублю. Лимит — до 5000 баллов.
Лучшая карта для большинства и почему
Для обычного человека, как я, «Альфа-Карта» — это золотая середина. Почему?
Реальные деньги, а не бонусы. Получаешь средства, которые можно потратить на что угодно.
Гибкость. Можно выбрать 4 направления и менять их каждый месяц под свои нужды.
Приличный лимит. От 5000₽ в месяц на обычной карте — хватает для большинства семей.
Бесплатно.
Базовая ставка на всё — даже если забыл выбрать сферы, всё равно что-то капает.
Если твои покупки размазаны по разным сферам, а выбирать направления лень, «Альфа-Карта» даст стабильный доход. Если же готов играться с настройками — можно выжать до 10% в самых важных местах.
Кому подойдут альтернативы
«Т-Банк Black» — если ты активный пользователь экосистемы Т-Банка (инвестиции, страховки, их сервисы) и хочешь больший лимит.
ВТБ «Карта для жизни» — если тебе важна семейная копилка и накопительный счет с хорошей ставкой.
«Совкомбанк Халва» — если у тебя нет проблем с бонусами и ты часто покупаешь у партнеров банка.
ПСБ «Твой кэшбэк» — если готов перевести зарплату на этот продукт ради высокого процента в первые месяцы.
Яндекс Банк — если живешь в экосистеме «Яндекса» (такси, маркет, доставка) и платишь телефоном.
Сравнительная таблица карт с кэшбэком разных банков
Банк и продукт | Макс. % | Базовый % | Формат | Лимит/мес | Обслуживание |
10% | 1% | Рубли | 5000–200000₽ | Бесплатно | |
до 15% | 1% | Рубли | 3000–30000₽ | Бесплатно при условии | |
до 15% | 2% | Рубли | 3000₽ | Бесплатно | |
до 10% | до 2% | Баллы (1=1₽) | 5000 баллов | Бесплатно | |
до 10% (акция) | до 5% | Баллы 1:1 | до 9000 баллов | Бесплатно | |
до 10% | до 0,5% | Баллы «Спасибо» | 2000–50000+ | Бесплатно | |
до 25% | По условиям | Рубли/баллы | По условиям | Бесплатно | |
до 10% | 1% | Рубли | 10000₽ | Бесплатно | |
до 6% (от остатка) | 1% | Баллы (0,5–1₽) | 5000–20000 | Бесплатно | |
до 30% | до 5% | Баллы Плюса | 10000 баллов | Бесплатно |
Обзор лучших карт с кэшбэком по банкам
Т-Банк Black
Очень популярная штука. Каждый месяц ты выбираешь до 4 направлений, где возвращают до 15%, а на всё остальное дают стандартную ставку. Еще до 30% у партнеров. Деньги приходят в виде рублей. Лимит зависит от подписки: от 3000 до 30000₽. Обслуживание бесплатно, если на счету лежит от 50000₽ или выполняешь другие условия. Еще дают процент на остаток и снятие наличных без комиссии в своих банкоматах.
А если вы хотите узнать, как работают бонусы и мили Т-Банка, у нас есть отдельная статья.
ВТБ Карта для жизни
Платежное средство для ежедневных покупок. Если ты новый клиент, в первые месяцы дают 10% на все покупки, и сразу деньгами. Потом до 15% в выбранных сферах, но уже бонусами (один балл равен одному рублю). В месяц можно получить до 3000 единиц. Обслуживание бесплатное. Плюс — копилка, дополнительный пластик для родных и накопительный счет до 13%. Хороший вариант для семьи.
Альфа-Банк
«Альфа-Карта» — это, по моему мнению, лидер по возврату в денежном выражении. До 10% в 4 направлениях, базовая ставка на всё, до 50% у партнеров. Средства приходят на счёт, бесплатно. Лимит зависит от пакета услуг. Оформить можно с 14 лет. Интересная фишка: каждый месяц можно попытать удачу и выиграть суперкэшбэк 100% — приятный бонус.
Подробнее о том, как работает кэшбэк Альфа-Банка, рассказывали в отдельной статье.
МТС Банк и другие
«МТС Банк» — до 10000₽ кешбэка в месяц. Для новых клиентов ставки: 7% на товары для детей, 5% на рестораны, АЗС, аптеки, 3% на супермаркеты. Можно выбрать 5 направлений. Выпуск и обслуживание — бесплатно.
«Газпромбанк Мир» — ставка зависит от среднемесячного остатка на счёте: от базовой до 6%. Акция для новых клиентов — удвоенный возврат в первые два месяца. Дополнительно до 15% у партнёров. Максимальное начисление — до 20000 бонусов/мес.
«Яндекс Банк Карта Пэй» — возврат до 30% бонусами Плюса, до 50% у партнёров. Бонусы можно тратить как деньги — один балл равен одному рублю. Единый лимит — 10000 единиц в месяц.
«Озон Банк» — возврат до 25% деньгами или товары за 1₽ на Ozon. Удобно, если часто заказываешь на маркетплейсе.
«СберКарта» — даёт до 10% бонусами «Спасибо» за покупки в выбранных группах и до 50% в разделе «Для жизни». Лимит зависит от пакета услуг: у пользователей «СберПрайма» — до 10000 единиц/мес.
Как выбрать карту под свой профиль трат
Универсального решения нет. Самый выгодный кэшбэк для каждого свой. Самая большая ошибка — вестись на большие цифры в рекламе, не посмотрев, куда ты на самом деле тратишь деньги.
Вот простая инструкция:
Открой выписку по своему пластику за последние пару месяцев.
Посмотри, на что уходит больше всего денег (топ-3 сферы).
Посчитай среднюю сумму трат в каждой группе.
Найди предложение, которое дает повышенный кэшбэк именно в этих направлениях.
Сравни лимиты, формат возврата и стоимость обслуживания.
Супермаркеты, кафе и повседневные покупки
Если основные деньги уходят на продукты, кафе и бензин, ищи варианты с повышенным процентом в этих сферах. «Т-Банк Black» и «Альфа-Карта» позволяют выбрать их и получать 10–15% назад. По отзывам, «ОТП Банк» дает 3% на супермаркеты, а «Хоум Кредит» — до 15% в выбранных сегментах.
Покупки на маркетплейсах Ozon и Wildberries
Тут смотри на кобрендинговые предложения. «Озон Карта» дает до 25% деньгами или товары за 1₽. «Т-Банк» и «Альфа-Банк» часто включают маркетплейсы в список для повышенного кэшбэка.
Путешествия и мили
Если летаешь часто, есть смысл присмотреться к мильным программам вместо обычного кэшбэка.
«Т-Банк All Airlines». Мили дают за покупки и хранение денег на счёте. До 10% за отели через сервис «Путешествия», до 7% за авиабилеты, до 2% за повседневные траты. Милями можно компенсировать билеты любых авиакомпаний, но покупки дешевле 4000₽ не компенсируются. Лимит в месяц: 7000 миль без подписки Pro, 10000 — с ней.
«Альфа-Банк Alfa Travel». За каждые 100₽ при тратах от 30000₽ в месяц дают до 10 миль за авиабилеты и отели, до 20 миль за ж/д билеты. За обычные покупки — до 3 миль. Потратить можно только в сервисе «Альфа Тревел».
«Газпромбанк Travel». Мили начисляют за кафе, рестораны, одежду, кино, фитнес и другие категории. Важно: мили не дают за снятие наличных, переводы, СБП и ЖКХ. При оплате милями нужно покрыть минимум 50% стоимости.
Как посчитать реальную выгоду с учётом обслуживания
Многие предложения сейчас бесплатные — это самый выгодный вариант. Платные (3–6 тысяч в год) дают повышенный процент, но окупаются только при определенном обороте.
Прикинем на примере:
Тратишь 70000₽ в месяц. Из них 28000₽ — на продукты, 10000₽ — на бензин.
Вариант А: 10% на продукты, базовая ставка на всё остальное.
Вариант Б: 3% на продукты, базовая ставка на всё остальное.
Разница за месяц: (10% — 3%) × 28000 = 1960₽. За год — 23520₽. Это больше, чем стоимость платного обслуживания. Если плата 3000₽ в год, вариант А выгоднее с большим запасом.
Но если платный продукт дает высокий процент только на то, где ты почти не тратишь — он не нужен. Считай на своих цифрах.
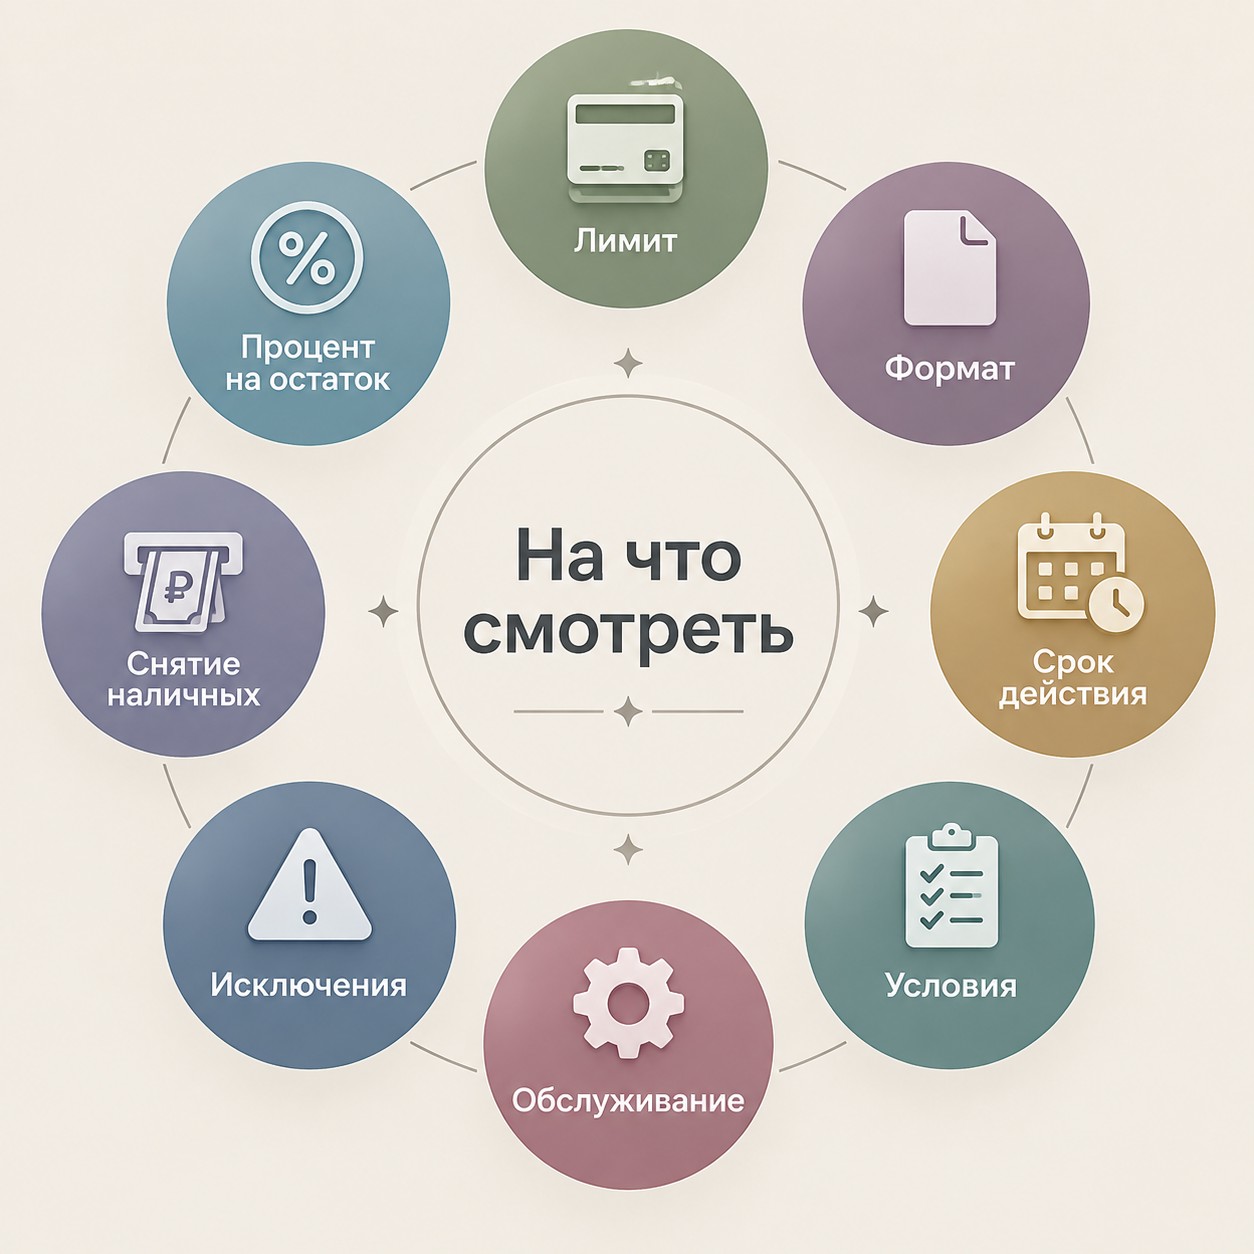
На что смотреть кроме процента кэшбэка
Процент — не единственное, на что нужно смотреть. Вот список важных моментов:
Лимит. 30% с лимитом 500₽ дадут всего 500₽. Продукт с 5% и лимитом 5000₽ — выгоднее.
Формат. Деньги лучше бонусов, бонусы с соотношением один к одному лучше бонусов с ограничениями.
Срок действия. Если бонусы сгорают через 3 месяца, а ты копишь год — они пропадут.
Условия. Нужно ли держать остаток, подключать платную подписку или зачислять зарплату?
Обслуживание. Бесплатно — хорошо. Платно — только если оно окупается с запасом.
Исключения. Банки не дают кэшбэк за переводы, снятие наличных, коммуналку, штрафы, пополнение кошельков и ставки.
Снятие наличных. Есть ли комиссия? В своих банкоматах обычно бесплатно, в чужих — может быть плата.
Процент на остаток. Некоторые продукты дают до 18% годовых на остаток — иногда это выгоднее самого кэшбэка.
Как получать максимум кэшбэка: рабочие связки
Многие опытные пользователи держат не один, а несколько пластиков, чтобы забирать максимум в каждой сфере. Схема такая:
Базовый вариант — с базовой ставкой на всё для всех остальных покупок.
Для супермаркетов — с повышенным процентом на продукты.
Для АЗС — с повышенным процентом на бензин.
Для маркетплейсов — для онлайн-шопинга.
Оптимально — 2–3 штуки. Больше — сложно отслеживать, но если готов, то можно.
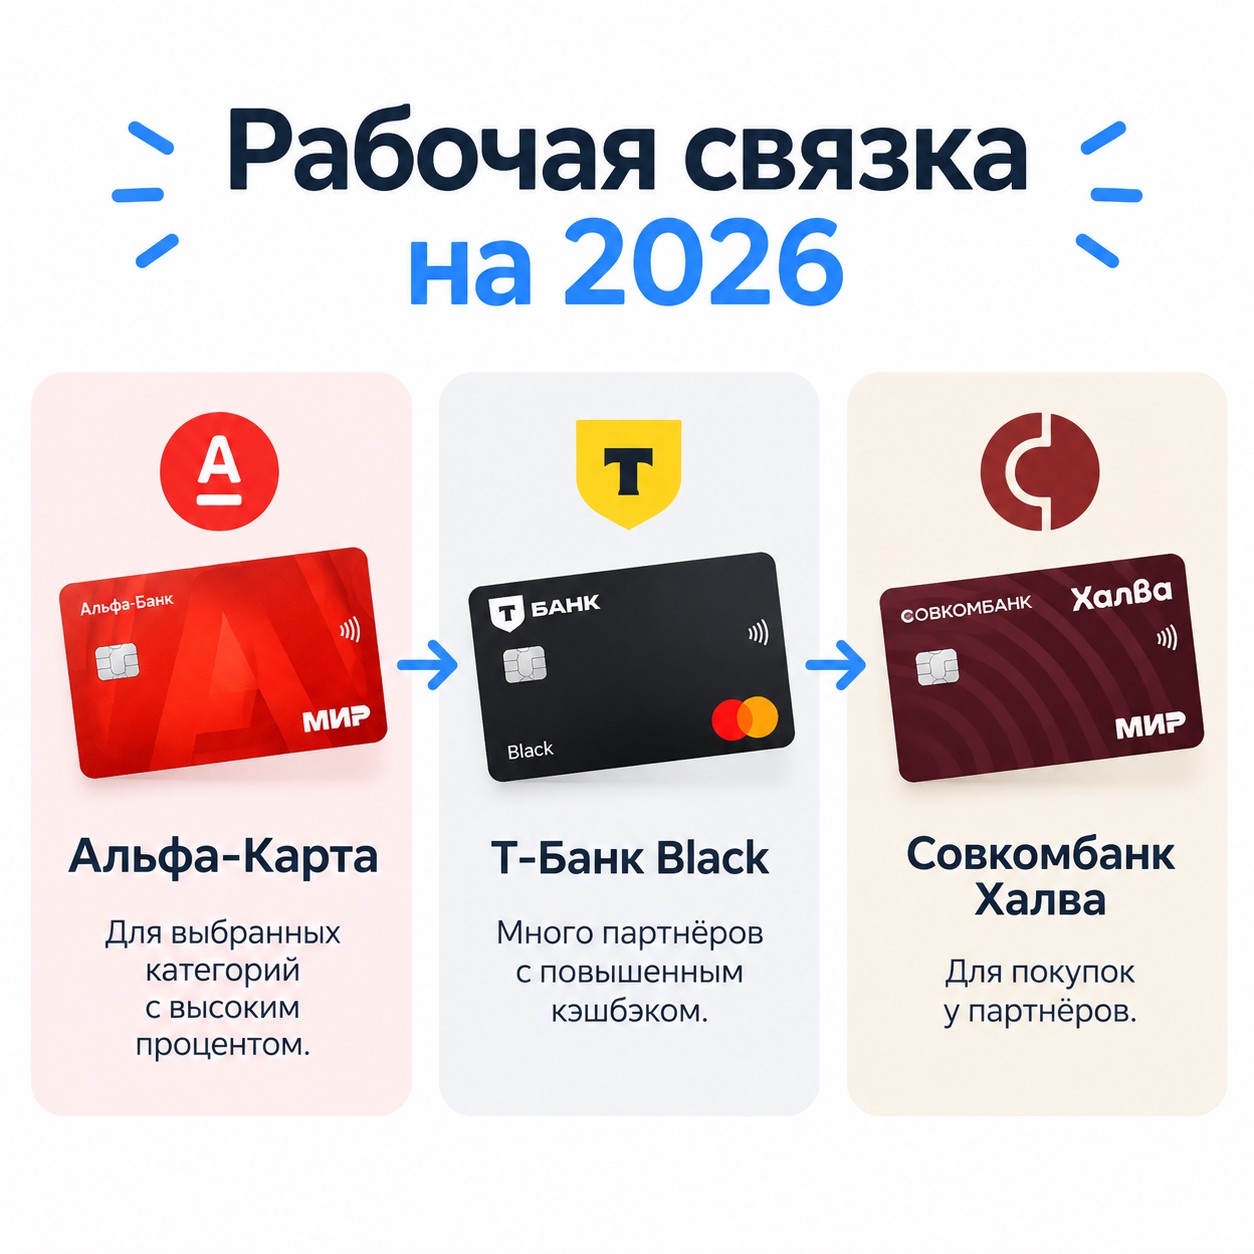
Пример связки на 2026 год:
«Альфа-Карта» — для выбранных направлений с высоким процентом.
«Т-Банк Black» — база 1% на всё (выбирается каждый месяц) + много партнёров с повышенным кэшбэком.
«Совкомбанк Халва» — для покупок у партнеров с кэшбэком до 30%.
Но если каждый продукт требует минимального остатка или платной подписки, связка может оказаться невыгодной.
Частые вопросы