Кэшбэк рублями: чем отличается от баллов и где выгоднее

Когда я решил выбрать себе карту с кэшбэком, я открыл сайты банков и просто завис. Один обещает вернуть живые деньги, другой — какие-то баллы, третий — мили. Везде крупные цифры, но попробуй разберись, где тут реальная выгода. Я потратил пару вечеров, сравнил условия и теперь расскажу по-человечески, чем кэшбэк рублями отличается от баллов и на что смотреть, чтобы не вляпаться.
Что такое кэшбэк рублями и как он работает
Если объяснить на пальцах: кэшбэк рублями — это когда банк возвращает тебе настоящие деньги за покупки. Ты платишь картой в магазине, магазин отдаёт банку небольшой процент за перевод, и банк делится этим процентом с тобой. Не баллами, не бонусами, а обычными рублями, которые падают на счёт.
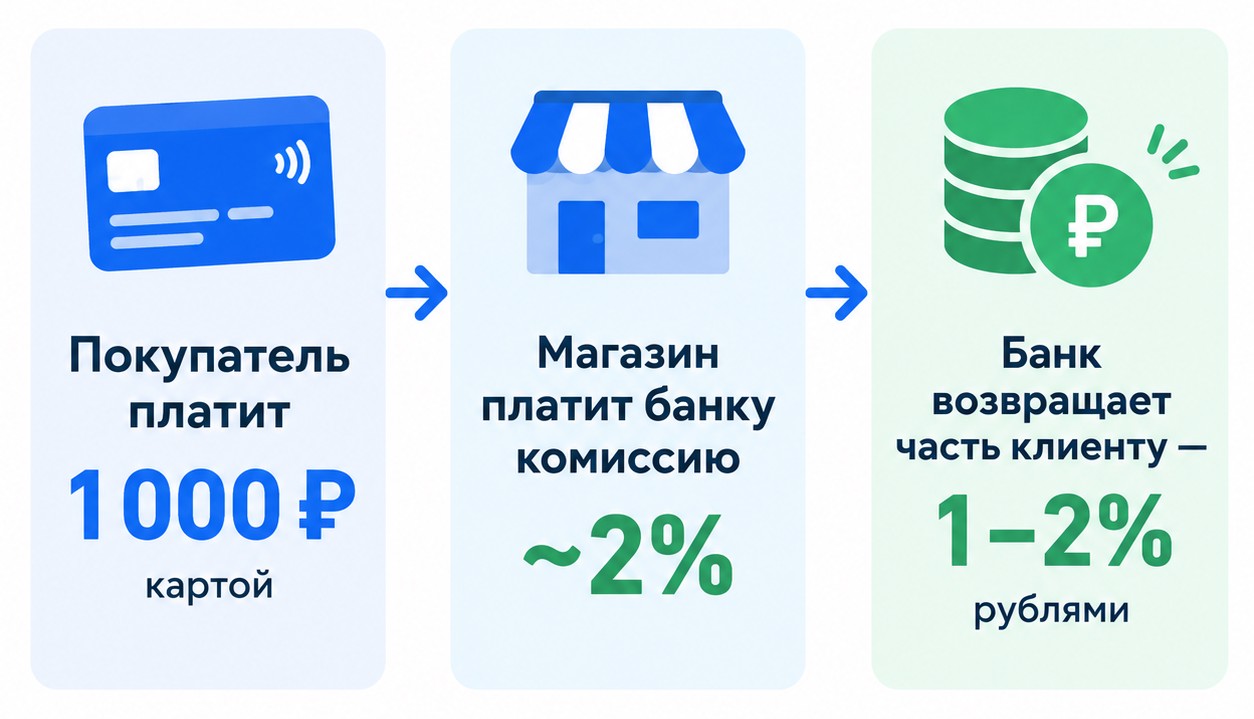
Почему это удобно? Да потому что делаешь с этими деньгами что хочешь. Снимаешь, переводишь, тратишь где угодно. Не надо копить, ждать, искать, куда это применить. Рубли — они и есть рубли.
Обычно такой кэшбэк бывает двух видов. Базовый — фиксированный процент на всё, чаще всего от 0,5% до 2%. И категорийный — когда банк даёт повышенный процент на определённые покупки: продукты, заправки, кафе, аптеки. Там процент может быть 5%, 10% и даже 30%, но почти всегда есть лимит на месяц. Каждый месяц в приложении надо самому выбирать категории — вроде игра, но если выбрать правильно, выгода получается вполне ощутимая.
А если вы хотите разобраться в теме ещё глубже — узнать, откуда берутся деньги на кэшбэк, какие бывают виды и в чём подвох, — есть отдельная статья.
Чем кэшбэк рублями отличается от баллов и бонусов
Разница тут не в цифрах, а в самом подходе. В одном случае ты получаешь деньги, в другом — обещание банка дать скидку или бонус на его условиях. И условия эти часто не такие сладкие, как кажется.
Рубли: универсальность и простота
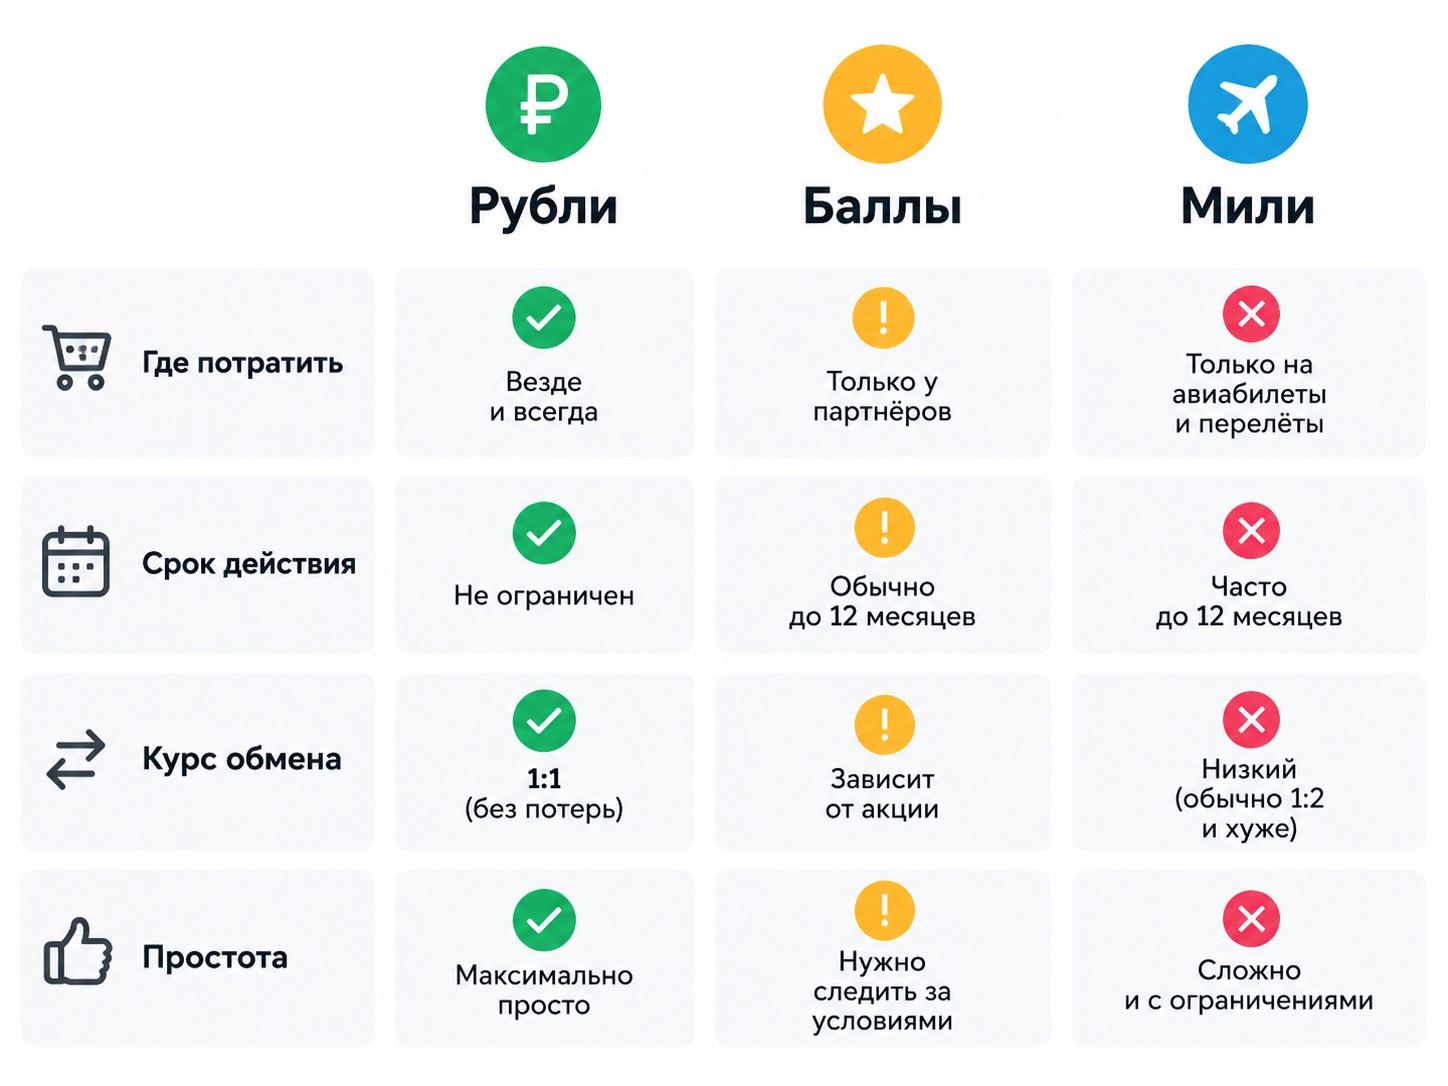
Рубли хороши тем, что они универсальны. Каждый возвращённый рубль — это настоящие деньги, а не абстрактная единица с непонятным курсом. Я, например, специально выбираю карты с меньшим процентом, но с возвратом в рублях, потому что так проще. Не надо считать, сколько это в деньгах, не надо искать, где это потратить.
Ещё плюс — деньги приходят быстро и предсказуемо. Большинство банков начисляет кэшбэк после расчётного периода, некоторые — уже на следующий день. Ты точно знаешь, сколько получишь. Никаких сюрпризов, никакого обесценивания.
Баллы и бонусы экосистем: плюсы и ограничения
Баллы обычно крутятся внутри какой-то экосистемы. Ты получаешь их за покупки, но потратить можешь только в определённых местах — у партнёров банка или в сервисах самой экосистемы.
В чём плюс? Внутри экосистемы баллы часто можно обменять один к одному: 1 балл = 1 рубль. Некоторые банки так делают для отдельных категорий, например для покупок на фермерских рынках или внутреннего туризма. А в сервисах экосистемы — такси, доставка еды, кино — процент возврата может доходить до 30% и выше.
Но минусов тоже хватает. Ты фактически привязан к одной экосистеме. Если не пользуешься её сервисами постоянно, баллы теряют в цене. Плюс при обмене часто есть скрытые потери: банк пишет, что курс 1:1, а на деле даёт 0,85 рубля или меньше. И баллы часто сгорают, если их вовремя не потратить.
Мили и партнёрские бонусы
Мили и партнёрские бонусы — ещё один вариант, в основном для тех, кто много летает или покупает в конкретных магазинах. Мили начисляются вместе с авиакомпаниями, и потратить их можно на билеты, повышение класса или отели. Но применений мало, а ценность мили сильно скачет: на одном рейсе она стоит дорого, на другом — почти ничего.
Партнёрские бонусы — это когда банк договаривается с конкретными магазинами. Работает только в сети партнёров, и чтобы получить максимум, приходится подстраивать свои покупки под эти магазины.
Что выгоднее: рубли или баллы
Однозначного ответа нет. Всё зависит от того, как ты тратишь деньги и чем пользуешься.
Если тебе важны простота и свобода, рубли почти всегда выигрывают. Больше половины людей, по статистике, выбирают карты именно ради реальных денег. Рубли не сгорают, не обесцениваются и не ограничены в применении. Для тех, кто тратит в разных местах и не сидит в одной экосистеме, это самый надёжный вариант.
Но если ты активно пользуешься какой-то экосистемой, баллы могут дать больше. Например, если ты постоянно заказываешь такси, еду и смотришь кино через «Яндекс», баллы «Яндекс Пэй» можно тратить один к одному в этих же сервисах, а категорийный кэшбэк доходит до 30%. Похожая история с Ozon: баллы дают щедро, но потратить их можно только на площадке.
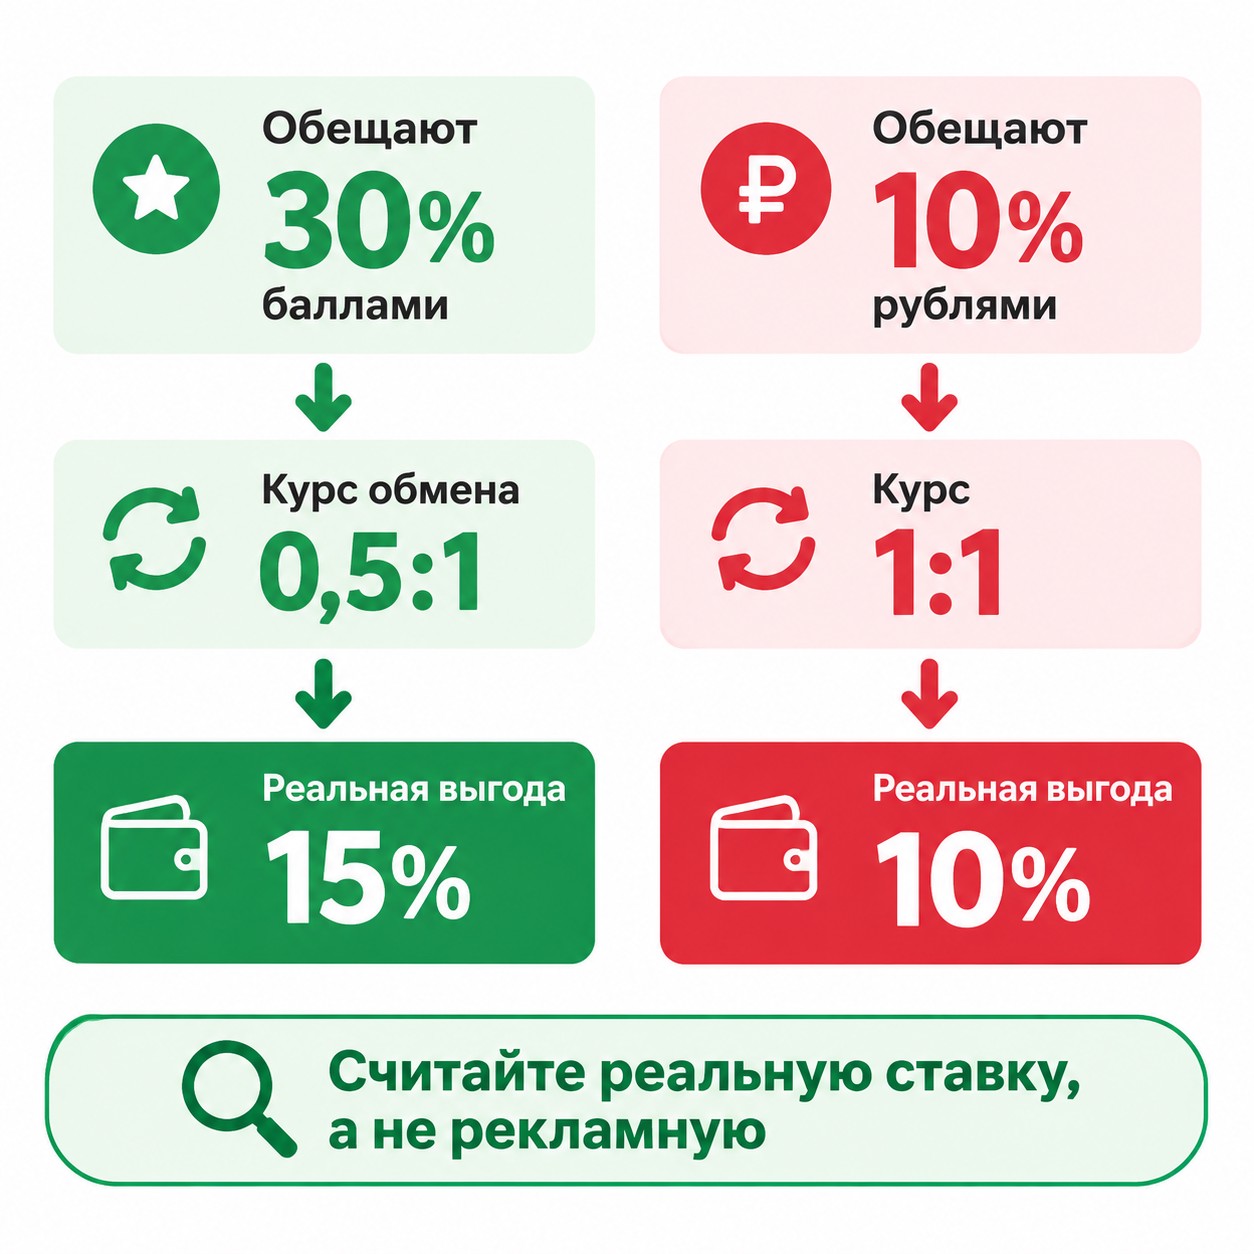
Главное — считать реальную выгоду. Даже если обещают «до 30%», но обменять баллы можно только по курсу 0,5:1 или только в магазинах с завышенными ценами, реальная доходность будет ниже. Спроси себя: насколько я завишу от этой экосистемы и смогу ли я тратить баллы почти один к одному на то, что я и так покупаю?
Какие карты дают кэшбэк рублями в 2026 году
В 2026 году ситуация с кэшбэком заметно поменялась. Из-за роста издержек и налогов часть банков урезала программы. Но многие всё ещё возвращают реальные рубли.
«Альфа-Банк» / «Альфа-Карта» — один из лидеров по рублёвому кэшбэку. Базовый возврат 1%, в выбранных категориях — до 10%, лимит 5000 рублей в месяц, без обязательных условий и подписок. Кэшбэк зачисляется реальными рублями, без конвертаций.
ВТБ / «Мультикарта» — перешёл на рублёвый кэшбэк. По карте Black: обслуживание бесплатно при балансе от 50000₽ на счетах, иначе 99₽ в месяц. Кэшбэк рублями до 3000₽ в месяц от банка (плюс отдельно от партнёров — ещё до 6000₽). Начисляется за каждые 100₽, можно выбрать до 5 категорий (3 — базово, 4 — на Серебряном уровне, 5 — на Золотом). Возврат реальными рублями на счёт.
«Т-Банк» / Tinkoff Black — 1% базовый и до 25% в категориях, лимит 3000 рублей в месяц, тоже в рублях.
МТС Банк / «МТС Деньги» — начисляет до 10000₽ в месяц (базовый лимит). Базовый кэшбэк 1%, в категориях — до 30%.
Для сравнения: «СберСпасибо» от Сбербанка и «Умная карта» Газпромбанка по-прежнему работают с баллами или смешанными схемами. Газпромбанк даёт конвертацию один к одному, но лишь в отдельных случаях. Выбирая карту, внимательно читай условия и отличай настоящий рублёвый кэшбэк от «рублёвого эквивалента» баллов.
Как получать кэшбэк реальными деньгами
Получать кэшбэк реальными деньгами проще, чем кажется. Главное — понимать, что не все программы с красивыми процентами возвращают именно рубли. Вот два рабочих подхода: выбрать правильные карты и грамотно их комбинировать.
А если вы хотите получать возврат не только с банковских карт, но и через специальные сервисы-агрегаторы, есть отдельная статья про кэшбэк-сервисы.
Выбирайте карты с возвратом рублями на счёт
Самый простой путь — сразу оформлять карты, которые прямо обещают возврат в рублях. Перед оформлением зайди на сайт банка или сравни предложения на сервисах. Ищи в условиях формулировку «кэшбэк зачисляется на счёт в рублях» и избегай программ, где фигурируют «баллы», «бонусы» или «фантики».
Совмещайте карты под разные категории
Главный приём для максимальной выгоды — держать несколько карт и выбирать их под свои траты. Например, одна карта даёт 10% на супермаркеты, вторая — 5% на заправки, третья — 1,5% на всё. Распределяя покупки между ними, ты заметно поднимаешь общий возврат.
Советую регулярно смотреть на свои расходы: определить основные категории — продукты, транспорт, кафе, аптеки — и под каждую подобрать карту с самым высоким процентом. Многие банки разрешают менять категории каждый месяц, так что можно подстраиваться под ситуацию.
На что обратить внимание кроме формата выплаты
Формат возврата важен, но выбирать карту только по нему — значит упустить более выгодные варианты. Есть ещё несколько параметров, которые влияют на итоговую выгоду не меньше.
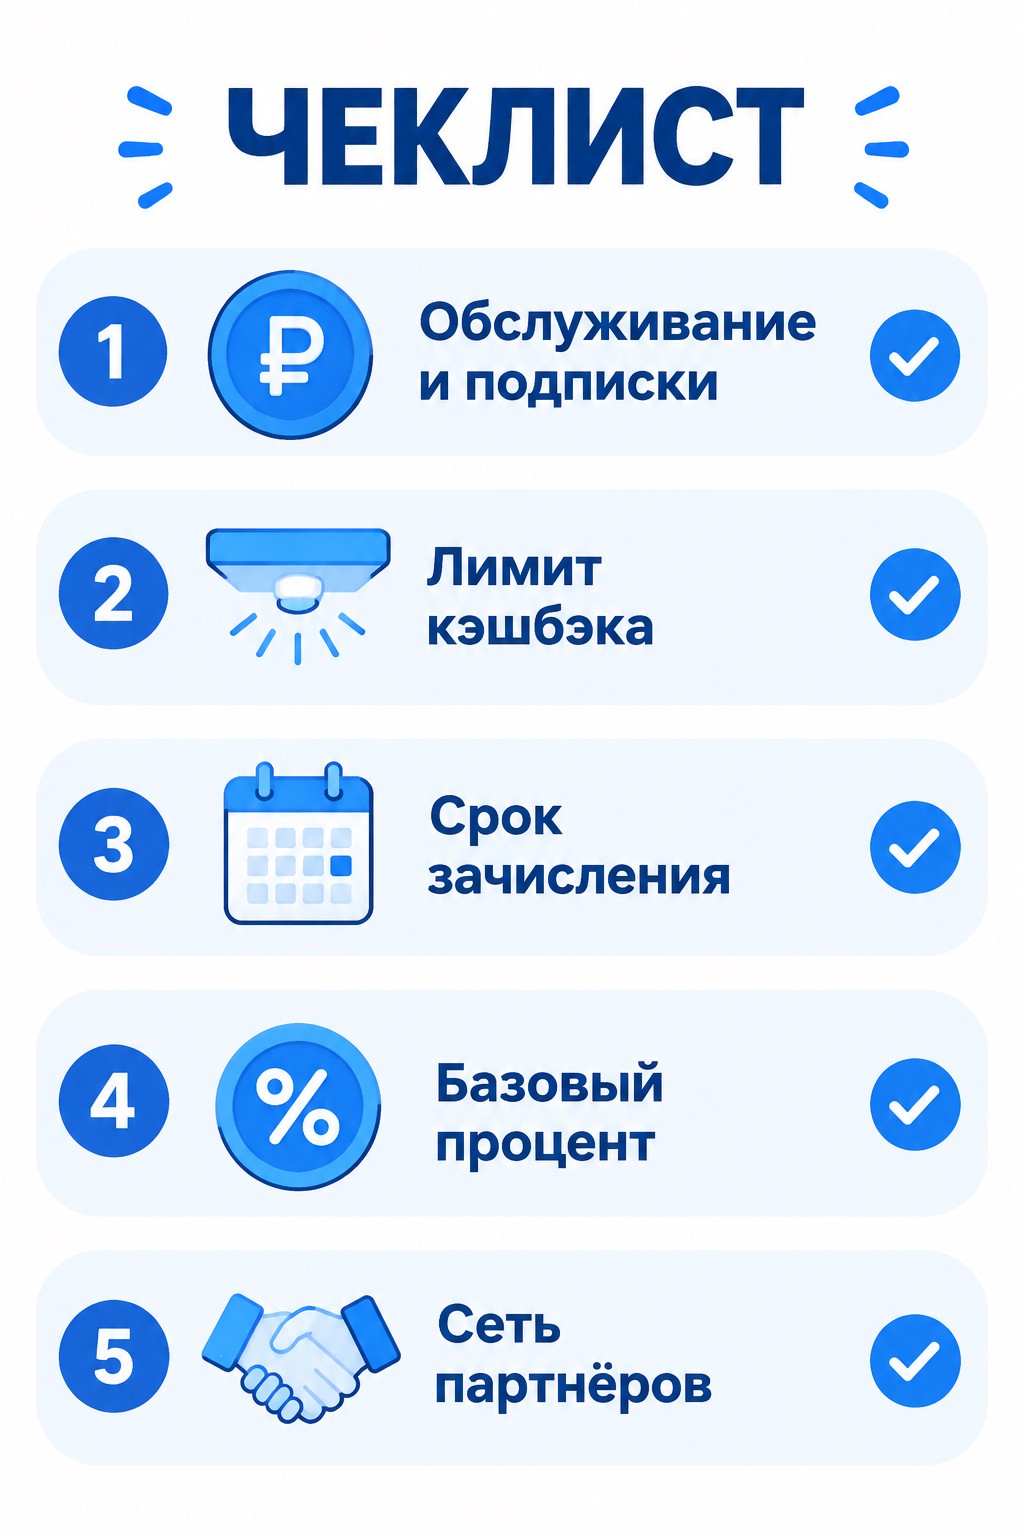
Плата за обслуживание и подписки. Некоторые карты с высоким кэшбэком требуют годового взноса или платной подписки, а иногда — поддержания минимального баланса. Например, у «Т-Банк» обслуживание бесплатное только при балансе от 50000₽, иначе 99₽ в месяц. Если стоимость обслуживания больше, чем дополнительный кэшбэк, карта может оказаться невыгодной.
Лимиты кэшбэка. Почти все повышенные категории имеют месячный потолок. У «МТС Деньги» лимит 10000 рублей — один из самых высоких на рынке. «Альфа-Карты» — до 5000 рублей. Если ты тратишь много, низкий лимит съест реальную выгоду.
Сроки и способ зачисления. Многие банки перечисляют кэшбэк через 40 дней и позже, другие — до 20-го числа следующего месяца. Если бюджет напряжённый, скорость зачисления тоже имеет значение.
Базовый процент. Категорийные бонусы выглядят соблазнительно, но если ты редко покупаешь в этих категориях, именно базовый кэшбэк становится реальной опорой. Выбирай карты с базовым возвратом от 1% — тогда любая покупка приносит выгоду.
Сеть партнёров. Если выбираешь балльную программу, оцени, насколько широкая экосистема. Чем больше партнёров и сценариев обмена, тем выше ценность баллов.
Частые вопросы (FAQ)